

Kim jest Adam Stosio?
- Kim jest
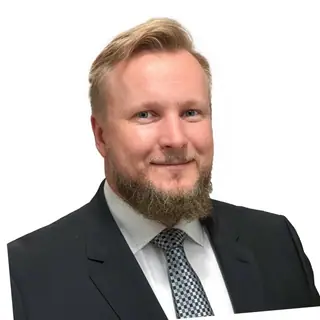
- Adam Stosio, od 28 lat zajmuje się zarządzaniem ryzykiem walutowym. Przez 20 lat pracował w bankowości korporacyjnej, od ośmiu lat jest praktykiem i fanem rozwiązań fintechowych, w jednej z dynamicznie rozwijających się firm fintech w Europie (Ebury).
- Czym się zajmuje
- Pomaga małym i średnim firmom, w tym software house'om, wdrażać zasady zarządzania ryzykiem walutowym. Był inicjatorem badania zarządzania finansami w polskim sektorze IT, zrealizowanego wspólnie ze Stowarzyszeniem SODA. Pracuje z prawie sześćdziesięcioma polskimi software house'ami.
- O czym rozmawiamy
- O tym, czym jest ryzyko walutowe, grupach walut i pozycji dolara, zasadach zarządzania ryzykiem, hedging planie i transakcjach forward, kosztach zabezpieczeń, wynikach badania polskich firm IT, celach strategicznych i operacyjnych zabezpieczania, specyfice SaaS i B2C oraz najczęstszych błędach.
- Gdzie go szukać
- LinkedIn (Adam Stosio).
Najlepsze cytaty
„Zarządzanie to nie zabezpieczanie.”
„Spekulacją jest niezabezpieczanie się.”
„Ryzyko walutowe to jest nasz daily bread.”
„Wszystko już było.”
Polecane materiały i źródła
Polecajka gościa
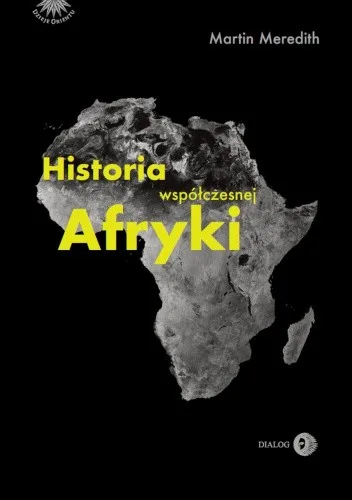 Książka · MeredithHistoria Afryki
 lubimyczytac.pl
Adam poleca ją jako fantastycznie napisaną historię kontynentu, którą czyta się jak kryminał. Zachęca też ogólnie do czytania historii, bo „wszystko już było”.


Powiązane rozmowy


Transkrypt
Prowadzący: Rafał Moszkowców. Gość: Adam Stosio.
Wstęp
Rafał: Cześć wszystkim! Witam Was serdecznie w kolejnym odcinku podcastu Globalne Horyzonty. Dzisiaj mam ogromną przyjemność gościć wyjątkową osobę z polskiego świata finansów, Adama Stosio, który łączy 20-letnie doświadczenie w bankowości korporacyjnej z pracą w jednej z najdynamiczniej rozwijających się firm fintech w Europie. Ale myślę, że Adam sam się przedstawi i opowie więcej, czym się zajmuje. Cześć Adamie, witaj.
Adam: Cześć, cześć Rafał, witam wszystkich gości naszego dzisiejszego podcastu. To pierwsza moja okazja wystąpienia u Rafała. Mam nadzieję, że nie ostatnia. Wybaczcie trochę tremy, jeżeli takowa by się przydarzyła. Rafał już mnie po części przedstawił, natomiast rzeczywiście od 28 lat zajmuję się zarządzaniem ryzykiem walutowym, co będzie głównym tematem naszego dzisiejszego spotkania. Z tego 20 lat w bankowości korporacyjnej, a od 8 lat jestem praktykiem i fanem rozwiązań fintechowych, także w tym obszarze, o czym mam nadzieję będę miał okazję się z Wami podzielić.
Czym jest ryzyko walutowe?
Rafał: Myślę, że zdecydowanie dużo na ten temat porozmawiamy, bo na rynku walutowym się dzieje. Dużo tematów w ekspansji opiera się właśnie o ryzyko finansowe, ryzyko walutowe, więc dlatego bardzo chciałem z tobą porozmawiać, bo wiem, że firma, w której na co dzień pracujesz, Ebury, specjalizuje się w zabezpieczaniu tych ryzyk, więc myślę, że to będzie bardzo wartościowa rozmowa. Przejdźmy od razu do rzeczy. Czym jest tak naprawdę ryzyko walutowe?
Adam: Zaczynamy definicyjnie i książkowo, ale też bardzo precyzyjnie. Ryzyko walutowe to ryzyko poniesienia straty lub niezrealizowania zaplanowanego zysku na transakcjach handlowych, finansowych na skutek zmiany kursu walutowego w trakcie rozliczania tej transakcji w różnych walutach, w których się rozliczamy.
Rafał: Czyli jakbyśmy mieli to uprościć, to jest to jeden z elementów ryzyka, że jeżeli nie zaopiekujesz tego na początku, to siły trzecie mogą zmienić ilość środków, które zarabiasz de facto.
Adam: Tak. Jakbyśmy mieli to uprościć, posłuchajmy najlepiej przykładów. Będę się posługiwał dzisiaj dla ułatwienia przykładem polskiego eksportera. Powiem później dlaczego, głównie dlatego, że ryzyko walutowe zabezpieczają głównie eksporterzy. Oczywiście to samo dotyczy strony importera. Wyobraźmy sobie, że podpisujecie kontrakt, sytuacja z życia wzięta. Będę starał się nawiązywać do punktu, w którym jesteśmy w tej chwili, jak i do tego, co zdarzyło się kilka miesięcy temu. Pod koniec roku zawieracie kontrakt handlowy, w którym będziecie otrzymywać milion dolarów od klienta. Teraz należałoby jakoś zaplanować sobie swój budżet. Wtedy kurs dolara pod koniec roku wynosił do złotówki 4,10. I pojawia się pytanie, co z tym ryzykiem walutowym zrobić. Jeżeli go nie zabezpieczyliście, to w tej chwili mamy do czynienia z kursem dolara po 3,75. Następuje rozliczenie transakcji, bo płatności zostały ustawione na okres bieżący. Jak łatwo policzyć, strata sięga 7-8 procent, strata bądź niezrealizowany zysk. To jest praktyczny wymiar ryzyka walutowego, z którym mierzymy się na co dzień, z którym mierzę się ja, współpracując z wieloma polskimi przedsiębiorcami. W szczególności chciałem zwrócić uwagę na fakt, z którym chyba wszyscy mamy do czynienia: czasy spokoju na rynkach finansowych w ogóle już minęły, jeżeli kiedykolwiek w ogóle były. Teraz jest dużo bardziej nieciekawie pod tym względem. Bilans ryzyk pod każdym względem poszedł do góry i należy się liczyć z tym, że tak właśnie zostanie.
Jakie są trzy grupy walut i jaka jest pozycja dolara?
Rafał: A dotyczy każdej waluty? Czy są jakieś waluty, które są najbardziej ryzykowne w takim rozumieniu, że najczęściej zmienia się ich wycena względem złotówki?
Adam: Na świat walut należy spojrzeć, grupując je w trzy grupy. Pierwsze to waluty bezpiecznego schronienia. Tu nastąpiła zresztą fundamentalna zmiana, o której za chwilę powiem. Waluty bezpiecznego schronienia to waluty, które umacniają się, czyli ich kurs wzrasta w stosunku do innych walut, zawsze kiedy na świecie wzrastają jakieś ryzyka. Wybucha konflikt, pojawia się pandemia, wychodzą bardzo złe dane ekonomiczne. Wtedy co robimy? Sprzedajemy aktywa ryzykowne, czyli waluty krajów bardziej ryzykownych, kupujemy waluty bezpiecznego schronienia. Jakie to waluty? Do tej pory w pierwszej kolejności dolar, frank szwajcarski, jen japoński. Jeżeli chodzi o inne klasy aktywów, to oczywiście złoto, srebro i tego typu metale. Następnie mamy waluty główne, czyli waluty krajów rozwiniętych, generalnie tak zwanego G10. Oprócz tych trzech, o których wspomniałem, to takie waluty jak dolar australijski, kanadyjski, nowozelandzki, korona szwedzka, norweska, to mniej więcej zamyka ten obszar, a cała reszta walut należy do grupy walut krajów rozwijających się, bardziej ryzykownych. Oczywiście tu też są waluty bardziej i mniej ryzykowne. Tym niemniej zasada jest fundamentalna. Jeżeli coś złego dzieje się na świecie, jeżeli tak zwana awersja do ryzyka inwestorów, spowodowana pojawieniem się jakiegoś globalnego ryzyka dla wzrostu gospodarczego, dla możliwości bezpiecznego zarabiania pieniędzy, się zwiększa, to wyprzedajemy aktywa ryzykowne, które w sprzyjających czasach mogą przynieść wysokie zwroty, ale w niesprzyjających bardzo mocno tracą w stosunku do walut głównych bądź walut bezpiecznego schronienia, i kupujemy te z pierwszych dwóch grup. Tu jedna niezwykle ważna uwaga. Mamy w tym roku oczywiście do czynienia z efektem Trumpa i wszelkimi efektami pochodnymi, które za tym idą. W obszarze, o którym rozmawiamy, podważona została na razie tylko podważona pozycja dolara jako waluty bezpiecznego schronienia. Normalnie, gdyby decyzje dotyczące chociażby wprowadzenia taryf przez administrację Trumpa, skutkujące potencjalnym załamaniem w handlu zagranicznym, obniżeniem aktywności gospodarczej na świecie, pojawiły się na horyzoncie i zaczęły być wcielane w życie, dolar powinien się umacniać, bo takie jest historycznie normalne zachowanie inwestorów, czyli wszystkich posiadaczy jakichkolwiek aktywów reprezentowanych przez instytucje finansowe, banki, fundusze. Normalnym zachowaniem jest sprzedaję ryzykowne aktywa, kupuję dolara. Tymczasem dolar słabnie. Dlaczego? Dlatego, że oprócz efektów czysto ekonomicznych decyzji Trumpa pojawiły się kwestie przewidywalności tych decyzji. Wszyscy widzimy i obserwujemy: raz taryfę się wprowadza, raz się włącza, raz wyłącza, ten kraj tak, ten kraj nie. Inwestorzy stracili zaufanie do decyzji ekonomicznych administracji Trumpa, a kolejny element to próby, kilkukrotnie wyrażone, podważenia niezależności banku centralnego, czyli Rezerwy Federalnej Stanów Zjednoczonych, przez prezydenta i administrację. To znowu obniżyło zaufanie do dolara. Dolar dalej pozostaje główną walutą w międzynarodowych obrotach gospodarczych. W tej chwili ten udział cały czas jest dominujący, w okolicach siedemdziesięciu procent wszystkich transakcji handlowych jest denominowanych w dolarze. Tym niemniej te czynniki zaczynają już być widoczne. Wracając i przepraszam za ten przydługi wywód, ja bez przerwy.
Rafał: Nic nie szkodzi, bardzo ciekawe.
Adam: Staram się to zamknąć klamrą, pamiętając o twoim pytaniu, czy są pary walutowe mniej czy bardziej zmienne i ryzykowne. Możemy powiedzieć, że właściwie nie ma mniej czy bardziej ryzykownych z punktu widzenia zmienności kursu walutowego. Podpisując kontrakt w tej chwili w euro, na przykład będąc eksporterem, mogę liczyć, ale tylko mogę liczyć, że kurs euro do złotówki jest nieco bardziej stabilny niż dolara do złotówki z przyczyn, o których powiedziałem przed chwilą. Natomiast nie zmienia to faktu, że za chwilę sytuacja może się odwrócić i kurs euro do złotówki może stać się dużo, dużo mniej stabilny niż to obserwowaliśmy w zeszłym roku czy dalej obserwujemy w tym roku.
Rafał: Dzięki za to wyjaśnienie. Są takie teorie, że dolar jest osłabiany z premedytacją, żeby zwiększyć możliwości eksportowe Stanów Zjednoczonych. Nie wiem, czy to jest teoria spiskowa, bo czytałem ją w poważnym piśmie ekonomicznym. To taki side note, bo dużo słucham i czytam na ten temat i trochę tego nie rozumiem, bo mi się wydaje, że cały dług administracji amerykańskiej polega na tym, że dolar jest w obrocie. Jak dolar wypadnie z obrotu choćby w kilkunastu procentach, to ten dług przestanie się rolować i może być wielka tragedia, bo już wycena obligacji amerykańskich nie wygląda tak ładnie, jak powinna wyglądać wedle planu budżetowego. Więc to dziwne ruchy i ciekawe, że z perspektywy nawet polskiego eksportera, nie mówię o małym eksporcie, bo potem może być olbrzymia firma, trzeba zwracać uwagę na to, co dzieje się w Waszyngtonie, co dzieje się w Pekinie, i próbować się bronić. To mnie sprowadza do pytania, na które jeżeli ktokolwiek zna odpowiedź, to ty na pewno ją znasz. Jak sobie można radzić z tymi ryzykami walutowymi, tak na poważnie do tego podchodząc?
Jak firma może radzić sobie z ryzykiem walutowym?
Adam: Tak jak powiedziałeś, rynek walutowy jest największym rynkiem finansowym na świecie. Pamiętajmy, że 9 na 10 jednostek waluty, euro czy dolara, handlowanych na rynku walutowym nie ma pokrycia w masie towarowo-usługowej. Są to po prostu pieniądze spekulacyjne, inwestorskie. Ten fakt w połączeniu z ilością czynników płynących z danych makroekonomicznych, z wypowiedzi banków centralnych, z czynników geopolitycznych typu wojny, pandemie, z najróżniejszych wypowiedzi decydentów, jest tak olbrzymi i tak nieprzewidywalny, że próba przewidywania trendów na rynku walutowym to zabawa skazana na porażkę, a już na pewno nie dla firmy handlowej, przemysłowej, sektora SME, czy nawet korporacji. Dlatego jedyną odpowiedzią jest wdrożenie zasad zarządzania ryzykiem walutowym w firmach. I tu od razu powiem, wracając do swojej historii: przez te 20 lat w bankowości pracowałem i uczestniczyłem w procesach implementacji polityk zarządzania ryzykiem w dużych korporacjach polskich i międzynarodowych. Natomiast od ośmiu lat w fintechu zajmuję się niesieniem kaganka oświaty dokładnie w sektorze małych i średnich przedsiębiorstw, aczkolwiek nazywam je tak naprawdę, to anglojęzyczna sekwencja, która pojawiła się na rynku, small and medium multinationals. Jeżeli popatrzymy na przychody takiej firmy, wpada gdzieś do kategorii małych i średnich przedsiębiorstw. Jeżeli spojrzymy, jak ona operuje, sprzedaje do dziesięciu krajów zagranicznych albo i więcej, to ma dokładnie profil korporacji międzynarodowej obecnej na całym świecie, ze wszystkimi problemami, ze wszystkimi zmiennościami kursu walutowego. Musiałem trochę przeprogramować swoje podejście do tego problemu, aby nie straszyć partnera słowem „polityka”. Polityka kojarzy się z tym, jak rzeczywiście wygląda: to czasem dziesiątki, setki stron procedur wprowadzanych w dużej korporacji, które mają mówić, kto, gdzie i jak ma sobie radzić z elementami zarządzania ryzykiem walutowym. Okazuje się, że wcale nie było trudne sprowadzenie tych zasad dosłownie do kilku podstawowych kroków, o których, jeżeli chcesz, mogę opowiedzieć. I to jest właśnie odpowiedź na pytanie: wprowadzić procedury, procesy, zasady rozumienia i zarządzania ryzykiem walutowym.
Rafał: Bardzo chciałbym, żebyś o tym powiedział, bo myślę, że z perspektywy nawet średniego eksportera, ale też importera, to ważne. Jeżeli możesz, wytłumacz to dalej.
Jak zidentyfikować pozycję walutową firmy?
Adam: Dobrze, sprowadźmy to do absolutnej esencji. Po pierwsze, zarządzanie to nie zabezpieczanie. Są firmy, które nie zabezpieczają ryzyka walutowego, świadomie zostawiają je otwarte, ale nim zarządzają. To pierwszy punkt w naszym abecadle, które można by złożyć z pięciu do ośmiu takich zasad, procesów. Pierwsza to identyfikacja i analiza ryzyka walutowego. Co to oznacza? Musimy zapytać całą firmę, gdzie powstaje ryzyko walutowe. Oczywiście są to działy sprzedaży, czyli na przykład eksport w przypadku eksportera. Są to działy zakupu w przypadku importera, import z zagranicy: to oni decydują, ile kupią towaru czy usługi, w jakiej walucie za to zapłacą, kiedy za to zapłacą. To jest miejsce, gdzie powstaje ryzyko walutowe. Ale nie tylko. Ryzyko walutowe to także zaciągnięcie pożyczki, obszar dyrektora finansowego, który może zaciągnąć pożyczkę w różnej walucie w banku, i ona znowu wpływa na tak zwaną pozycję walutową firmy. Cóż to jest pozycja walutowa? Pozycja walutowa to w przypadku eksportera, upraszczając, nadwyżka przychodów w danej walucie nad jej kosztami. Wyobraźmy sobie skrajny przykład firmy, która 100 procent przychodów ma w euro, a 100 procent kosztów w złotówce, i te przychody w euro wynoszą 10 milionów euro rocznie. Pozycja walutowa firmy to 10 milionów euro rocznie. Nazywa się ją pozycją eksportera. W slangu to tak zwana pozycja długa, long, w przeciwieństwie do importera, czyli tak zwany short. To pierwsza rzecz: identyfikacja pozycji walutowej. Musimy wiedzieć, na jakim ryzyku siedzimy. Próbując te zasady wprowadzać w firmie, należy dodać, opisać, jakie stanowiska są za to odpowiedzialne. Już wiemy, kto kreuje to zjawisko, kto powinien podnieść rękę i powiedzieć: tak, ja podpisałem kontrakty eksportowe na tyle milionów euro, a importowe na tyle milionów dolarów. Następnie tworzymy z tego banalnie prostą informację zarządczą. Na moim przykładzie już pokazałem, jak to należy zrobić.
Czym jest hedging plan i co powinien zawierać?
Adam: Wiedząc to, przechodzimy do punktu drugiego: przygotowanie planu zabezpieczenia, który powinien obejmować następujące elementy. Po pierwsze musimy odpowiedzieć sobie na pytanie, jaką część naszej ekspozycji walutowej chcemy zabezpieczyć. Czyli dla jakiego procentu naszej ekspozycji walutowej chcemy pozbyć się problemu zmienności kursu walutowego, zawrzeć transakcję zabezpieczającą, która zagwarantuje nam stały kurs wymiany jednej waluty na drugą w przyszłości, na naszym przykładzie euro do złotówki. Jaki to ma być procent? Nigdy sto. Bo opieramy się na planach sprzedażowych. Mogą się nie ziścić, mogą się przesunąć. Dobrą praktyką jest zabezpieczenie maksimum 75 procent planu, minimum 50. Minimum 50 dlatego, że te zabezpieczenia powinny być efektywne. Jeżeli wyeliminujemy ryzyko walutowe, czyli ryzyko poniesienia straty na naszych kontraktach eksportowych, dla 50 procent naszych przychodów zagranicznych, to nawet jeżeli ta druga połowa pozostanie otwarta i zdarzy się coś niekorzystnego z punktu widzenia eksportera, czyli kurs spadnie, firma dalej się obroni. Zarobi mniej, ale nie położymy firmy całkowicie na tych planach, na tych kontraktach. Kolejna rzecz to zdroworozsądkowe podejście: ten współczynnik zabezpieczenia, o którym wspomniałem, 50-70 procent, nazywa się hedge ratio. Może być często, a nawet powinien być, wyższy dla bliższych okresów. To, co widzę w najbliższym kwartale, czego jestem pewien, że zafakturowałem, że klient mi zapłaci w euro, mogę zabezpieczyć trochę więcej. W kolejnych kwartałach zabezpieczamy trochę mniej, a później dozabezpieczamy to ryzyko walutowe do odpowiednich poziomów. Bardzo fajnym narzędziem jest badanie wrażliwości naszego wyniku finansowego na poziomie EBIT, brutto czy netto, jak kto sobie życzy, na zmianę kursu walutowego. Zapytajmy siebie nie tylko, o ile zmienią się nasze przychody przy dziesięcioprocentowym umocnieniu złotówki do euro, bo wiadomo, że o 10 procent, ale jaki to będzie miało wpływ na nasz wynik finansowy w ogóle. Jeżeli mamy duże marże, to wynik gdzieś tam będzie, ale nie będzie tak bolesny. Jeżeli te marże są cienkie, to możemy wejść z ratą i położyć firmę. To wszystko powinno znaleźć się w spisanym na karteczce hedging planie. Dla zainteresowanych, mam nadzieję, że Rafał udostępni kontakt do mnie, pokażę wam, jak dosłownie na jednej kartce A4 taki hedging plan powinien wyglądać, ale powinien zawierać takie elementy jak pozycja walutowa firmy rozłożona w czasie, na przykład na najbliższe 4-5 kwartałów, współczynnik zabezpieczenia na poszczególnych kwartałach, o których wspomniałem, i przechodzimy dalej: kurs walutowy, jaki poziom kursu chcemy zabezpieczyć. Takim kursem jest zwykle jako minimum tak zwany kurs budżetowy. Każda firma, myśląc albo o pojedynczym kontrakcie zagranicznym, gdzie będzie osiągać przychody w walucie, albo, jeżeli prowadzi ciągłą działalność, o planie budżetowym na następne okresy rozliczeniowe, rok finansowy, zastanawia się, po jakim kursie przeliczyć swoje koszty w złotówce, dodać do tego marżę, tak aby wyszła z tego kwota w euro, która ma stanowić naszą ofertę cenową dla klienta. Ten kurs budżetowy zwykle, i dobrą praktyką jest, aby go ustalać poniżej aktualnie dostępnego kursu spot, czyli tego bieżącego. Dlaczego? Dlatego że nawet jeżeli mamy plany zabezpieczenia transakcji i chcemy wdrożyć albo już wdrożyliśmy te zasady w firmie, mamy gotowe do tego instrumentarium, to robimy plan finansowy na przykład w listopadzie i kalkulujemy to po kursie spot 4,30, odejmujemy 10 groszy, niech będzie 4,20, albo nawet 20 groszy, po to, żeby kiedy za miesiąc, dwa wszystkie nasze planowania się potwierdzą i będziemy rzeczywiście realizować transakcje walutowe, dalej być w stanie ten kurs budżetowy złapać, nawet pomimo krótkoterminowego umocnienia złotówki do euro, czyli spadku kursu. Chodzi o to, żeby podejść do sprawy trochę konserwatywnie. Wszystko, o czym mówię, odwróćcie sobie na stronę importera: tam należy ustawiać kurs budżetowy lekko wyżej, powyżej dostępnego kursu spot. To element prawie ostatni w tej całej układance w hedging planie. Oczywiście do tego hedging planu musi być później zapisane, jakich transakcji używamy. W sektorze małych i średnich przedsiębiorstw rekomendujemy transakcje walutowe forward, ewentualnie taką mutację transakcji forward z oknem rozliczeniowym, która pozwala gwarantować stały kurs rozliczenia nie na jedną datę w przyszłości, tylko na okres od do, co pozwala uniknąć typowych dla sektora SME perturbacji będących skutkiem na przykład opóźnień w spływie należności.
Ile kosztuje zabezpieczenie ryzyka walutowego?
Rafał: Właśnie miałem o to zapytać, bo myślę, że to naprawdę ważne i dostępne. Zanim przejdziemy dalej, powiedziałeś tak dużo na ten temat i to się wydaje z jednej strony oczywiste, z drugiej skomplikowane. Wielu słuchaczy może sobie zadawać pytanie, czy to jest dla mnie, czy mnie na to w ogóle stać. Z jakimi kosztami to się może wiązać? Czy to jest rozliczone w kontekście procentowym od naszego ryzyka, od waluty, którą zabezpieczamy? Możesz to trochę rozwinąć?
Adam: Po pierwsze, same transakcje forwardowe jako takie nie niosą ze sobą opłat. Zapytacie pewnie, gdzie jest zysk instytucji finansowej, banku czy instytucji płatniczej. My żyjemy z marży. Jeżeli umawiam się, że kupię od mojego klienta i zagwarantuję mu zakup w przyszłym roku euro po kursie 4,25 przez cały rok, to podobną transakcję replikuję z bankiem i oddaję mu tę walutę po kursie 4,27. Te 2 grosze stanowią mój zysk i moje wynagrodzenie za wiedzę, za dostarczenie narzędzia zwanego transakcją forward, za utrzymanie biura, a także za ryzyko kredytowe związane z tą transakcją, bo występuje tam element ryzyka kredytowego: gdyby firma, z którą zawieram transakcję, nie rozliczyła mi jej z jakiegoś powodu, na przykład nie osiągnęła tych przychodów w euro, ja muszę się z tej transakcji rozliczyć z moim partnerem, któremu tę walutę oddałem w transakcji back to back. Muszę kupić tę walutę po kursie, którego nie znam w przyszłości. Może być po prostu wyższy i ta różnica stanowi wtedy komponent ryzyka kredytowego. To wszystko jest wpisane w marżę zysku, którą my czy banki sobie życzymy. Pamiętajcie też, że to nie jest czysty zysk dla instytucji finansowej, występują tam także koszty do pokrycia. Występują oczywiście transakcje, które są płatne, to tak zwane opcje walutowe. To swego rodzaju ubezpieczenie, w przypadku eksportera, przed spadkiem kursu poniżej jakiegoś poziomu: instytucja finansowa gwarantuje, że w przyszłości odkupi od klienta na przykład euro po kursie 4,25 i nigdy niższym, ale jednocześnie jeżeli kurs będzie wyższy, klient może skorzystać z wyższego kursu. Jak każde ubezpieczenie, jest to w przeciwieństwie do forwardu transakcja płatna i jakiś procent od nominału trzeba od razu zapłacić. Natomiast tak jak mówię, w przypadku sektora SME najbardziej popularnym narzędziem, najbardziej prostym, zrozumiałym i czytelnym pozostaje forward.
Co badanie SODA mówi o ryzyku walutowym w polskim IT?
Rafał: Oczywiście podlinkuję kontakt do ciebie na samym końcu, żeby ktoś, kto chce dowiedzieć się więcej, mógł z tobą porozmawiać. Z mojego doświadczenia wynika, że bardzo wiele firm, szczególnie z sektora SME, ja patrzę na to trochę między 2 a 10 milionami euro, kompletnie nie zabezpiecza profesjonalnie swojego ryzyka walutowego. To może być tylko moja bańka, bo nie prowadziłem większych badań, ale porozmawiamy o badaniach za moment, bo wiem, że wy coś robiliście w tym obszarze. Widziałem wielokrotnie bardzo duże problemy z tym związane: te pieniądze nie były zabezpieczone i marża uciekała. Moje szczere pytanie: pracujesz od wielu lat w Polsce z polskimi firmami, specjalizujesz się we współpracy z firmami z sektora IT szeroko pojętego, więc jestem szczerze ciekawy, jak polskie firmy sobie z tym radzą i czy sobie radzą. Oczekuję szczerych odpowiedzi.
Adam: Jasne, powiem tak, od ogółu do szczegółu. Ogólnie jest dobrze. Polski eksporter, polski importer to historia sukcesu. 25 lat temu byliśmy gospodarką niezbyt otwartą, gdzie udział handlu zagranicznego w PKB pewnie nie przekraczał dwudziestu procent. W tej chwili jest to wyraźnie powyżej pięćdziesięciu procent. Jesteśmy naprawdę mistrzami handlu zagranicznego. Mówię to bardzo odważnie i to nie tylko dlatego, że sprzedajemy dużo czy kupujemy dużo, żeby później jeszcze więcej sprzedać za granicę, ale dlatego, że zbudowaliśmy bardzo zdywersyfikowany sektor eksportowo-importowy. Nie jesteśmy zależni jak Czesi czy Węgrzy tylko od sektora automotive, co zawsze jest ryzykowne. Polskim elementem tego sukcesu była także edukacja i nauka, w której sam, ucząc się i ucząc, uczestniczyłem przez te wszystkie lata, w zakresie zarządzania ryzykiem walutowym. Jeżeli spojrzymy na branże standardowe, włączając branże wysokich marż, z którymi kojarzy się nam obszar software, IT i wysokich technologii, to wdrożenie tych rozwiązań, pozyskanie wiedzy i stosowanie jej skutecznie i, co najważniejsze, konsekwentnie, zgodnie z przyjętymi zasadami wdrożonymi w firmie, jest niezwykle istotne, aby nie podchodzić do zabezpieczenia ad hocowo, bo to nie zadziała. Tego typu rozwiązania były także elementem tego sukcesu. Polski przedsiębiorca się tego nauczył i stosuje to, bo inaczej by go po prostu nie było. Zmienność kursów walutowych średnio rocznie to 6,3 procent dla euro do złotego, ponad 11 procent dla dolara do złotego. O tyle może odchylać się od średniej kurs na tych dwóch parach, bazując na danych historycznych. Takie ruchy mogą spokojnie zjeść jakąkolwiek standardową marżę. Standardowe marże handlowe to kilka procent, produkcji może trochę więcej, ale brak zabezpieczenia mógłby skończyć się źle. Generalnie nie jest źle. Przechodząc do naszej ukochanej branży IT, szeroko rozumianych nowych technologii, w której i ty, i ja się realizujemy, tu jest dużo gorzej, i pozwólcie, że posłużę się twardymi danymi. Mówię o tym tak łatwo, bo byłem inicjatorem pierwszego projektu badawczego dotyczącego zarządzania obszarami finansowymi w polskim sektorze IT. Zrobiliśmy to wspólnie i przy wielkim udziale i pomocy Stowarzyszenia SODA. Ten raport powstał na przełomie zeszłego roku i bieżącego, został opublikowany w marcu. Zachęcam do zapoznania się z nim, jest dostępny na stronie SODY, także na stronie Ebury. Mam nadzieję, że Rafał go gdzieś podlinkuje.
Rafał: Spokojnie, na pewno go podlinkuję, bo myślę, że to bardzo wartościowe.
Adam: Drobna uwaga: raport dotyczy właściwie siedmiu, ośmiu głównych obszarów odpowiedzialności dyrektora finansowego, nie tylko płatności czy ryzyka walutowego, którym ja się zajmuję, ale także podatków, inwestycji, finansowania, M&A itd. Wracając do mojej działki, to badanie jest bardzo statystycznie istotne, bo dostaliśmy 100 ankiet od największych do najmniejszych spółek, a sama ankieta to było 60 pytań, więc to nie było nic małego, dzięki wszystkim firmom i partnerom, że poświęcili na to swój czas. Wyszło z tego, że tylko 34 procent polskich firm IT aktywnie zarządza, czyli zabezpiecza ryzyko walutowe, ale sprawa wygląda jeszcze gorzej, bo tylko 18 procent z nich robi to w oparciu o przyjęte, stałe, wdrożone zasady. Tu niestety jest problem, bo jeżeli tego się nie robi zgodnie z przyjętymi zasadami, w sposób stały, konsekwentny i przemyślany, to często kończy się na jednorazowej transakcji, której właściwie nie wiadomo po co się dokonało, nie wiadomo, jakie były jej cele. Jest światełko w tunelu: 26 procent firm zadeklarowało, że planuje w tym roku wprowadzać tego typu procedury, i rzeczywiście się to dzieje. Pracuję w tej chwili z prawie sześćdziesięcioma polskimi software house'ami i wielu z nich takie konsekwentne zasady przyjmuje.
Po co firmie zarządzanie ryzykiem walutowym?
Adam: Wróćmy do celów: po co właściwie ta polityka, te zasady, to zarządzanie ryzykiem walutowym. Celów może być wiele, ale dwa bieżące, operacyjne, to po pierwsze ochrona marży handlowej. Jeżeli dokonujemy przeliczenia naszych kosztów po kursie budżetowym i wkalkulowujemy w to naszą marżę, to chcemy, żeby tę marżę osiągnąć, żeby zmiana kursu w negatywną dla nas stronę tej marży po prostu nie skonsumowała. Druga rzecz to wypłaszczenie przepływów walutowych, czyli cash flow w walucie, w której ponosimy koszty. Chodzi o to, abyśmy ten przysłowiowy milion euro, co miesiąc otrzymywany, wiedzieli, że będzie co miesiąc 4,25 mln zł, a nie co miesiąc o 200 tysięcy więcej lub mniej, ponieważ taka zmienność, czyli sytuacja bez zabezpieczenia kursu walutowego, powoduje, że bardzo trudno planować przyszłość w wielu obszarach. Po pierwsze inwestować: jeżeli nie wiemy, jaką będziemy mieli marżę z miesiąca na miesiąc, to jak pociągnąć kredyt i finansować go z naszej marży, która nie wiadomo, czy będzie. Jak wynagradzać ludzi, którzy rozliczani są w złotówkach ze swojego wynagrodzenia, ze swoich celów sprzedażowych, nie wiedząc, czy dostaniemy ze zrealizowanego kontraktu o 200-300 tysięcy złotych mniej czy więcej. To dwa podstawowe cele. Chciałem zwrócić uwagę na jeszcze bardziej strategiczne cele, szczególnie dla tych z Państwa, którzy myślą o przygotowaniu firmy do rynku publicznego albo do wpuszczenia inwestora, albo w ogóle do sprzedania firmy: w długim terminie tego typu procedury podnoszą wartość firmy, bo w każdym modelu wyceny firmy jest element zmienności. Jeżeli firma w jednym kwartale zarabia super, a w drugim gorzej, i zmienność następuje, a to widać przez pryzmat sprawozdań finansowych wyrażonych w złotówkach, a ta firma jest podatna na zmienności wynikające ze zmian kursu i nie zabezpiecza, to zaburza obraz jej finansów i działania. Nie wiemy, czy ona zarabia dobrze, czy źle, dlaczego ta zmienność jest, czy to sezonowość, czy tak będzie zawsze, czy za chwilę nie będzie jeszcze gorszych wyników. Jeżeli efektywnie wdrożymy taką politykę, ta zmienność znika albo zostaje w dużym stopniu wypłaszczona i wtedy inwestor, analityk w funduszu czy analityk firmy branżowej chcącej zakupić wasze przedsiębiorstwo będzie w stanie wyżej wycenić firmę. Tego typu rozwiązania budują wartość przedsiębiorstwa, jak wszystkie inne procedury wprowadzone w firmie.
Rafał: Stabilność jest zawsze premiowana, stabilność w obszarze przychodowym i zabezpieczanie tego proceduralne. Każdy, kto chciałby kupić jakąkolwiek firmę, zwracałby na to uwagę, czy firma ma duże fluktuacje przychodowe, czy nie, tak samo kosztowe, bo to determinuje projekcję finansową. Wiem, że to jest często zaniedbywane, bo sam to bardzo często zaniedbywałem. W ferworze walki można nie patrzeć na takie rzeczy, jeżeli nie ma się jeszcze odpowiednich ludzi na odpowiednich pozycjach, którzy przynoszą tę wiedzę do organizacji. Super, że rozmawiamy, bo firmy, z którymi współpracuję, bardzo często nie mają jeszcze odpowiednich osób na odpowiednich miejscach.
Od jakiego poziomu ekspozycji warto zarządzać ryzykiem walutowym?
Adam: Chciałem ci wejść w słowo, przepraszam, ale niech to wybrzmi na tym forum. Ty to podnosiłeś kilkukrotnie i to nie dziwi, bo pracujemy w podobnym segmencie firm SME. Ja w szeroko rozumianym, od nie wiem, dziesięciu milionów złotych przychodów do miliarda złotych przychodów, ale gro to te mniejsze firmy, i tu chciałbym wszystkich, którzy prowadzą te mniejsze biznesy, zachęcić do przyjrzenia się temu na wczesnym etapie waszej ekspansji zagranicznej. Po pierwsze nie bać się, bo można te zasady troszkę uprościć i wprowadzić w uproszczonej wersji w mniejszej firmie, gdzie nie mamy wykształconych wszystkich funkcji dyrektora finansowego, kontrolera, czy odpowiedzialnego za reporting, tak jak to ma miejsce w firmach większych, ale już posiąść wiedzę, pojęcie na temat ryzyka walutowego i radzenia sobie z nim. Świetnie zdaję sobie sprawę, że szczególnie firma IT musi do pewnych rzeczy dorosnąć, bo po prostu, jak powiedziałeś, nie ma od tego ludzi. Natomiast ten problem i ci ludzie powinni się pojawiać przynajmniej w jakiejś części od poziomu ekspozycji walutowej mniej więcej 1,5-2 miliony euro bądź dolara eksportu czy importu. Domniemanie jest takie, że wtedy firmę już stać albo powinna inwestować w takie funkcje, albo dorzucać ten element do obszaru dyrektora finansowego, który w firmie powinien już zaistnieć. Natomiast poniżej tego poziomu ja chętnie często dzielę się samą wiedzą z mniejszymi firmami, ale mówię im: zajmijcie się na razie budowaniem podstawowej wartości firmy, rozwojem swojego biznesu, bo jest troszeczkę za wcześnie. Ja dla was mogę to zrobić, ale to wymaga jednak trochę pracy, są jakieś koszty, chociażby czasu, które na razie powinniście przeznaczyć na rozwój chociażby sprzedaży zagranicznej. A jak się uda, jedziemy z tematem.
Dlaczego branża IT zaniedbuje ryzyko walutowe?
Rafał: Super. Chciałbym jeszcze na sekundę wrócić do pytania, które sobie zapisałem. Rozmawialiśmy o naszej branży, czyli o szeroko pojętym IT, i o badaniu, które zrobiliście z SODĄ, które jednoznacznie mówi, że tu najlepiej nie jest. Czy to kwestia świadomości, czy był jakiś inny powód? Domyślam się, jaki ten powód może być, ale pozwolę tobie odpowiedzieć. Dlaczego w branży, która w Polsce, nie znam pełnych danych, ale myślę, że można powiedzieć, że 90 procent plus przychodów firm software, IT, AI, development, SaaS pochodzi z zagranicy, nie było tej świadomości? Jak opowiadałeś, w mojej głowie było: Boże, myślałem, że ten obszar będzie najbardziej zaopiekowany, bo ekspozycja na ryzyko walutowe w tych firmach wynosi czasem 90 procent przychodu albo 100. Co się tu stało?
Adam: Myślę, że fundamentalną przyczyną stanu rzeczy sprzed trzech lat był pewien komfort, w którym nasza polska branża eksportowa, super successful IT, technologie, pozostawała, czyli wysokie marże. Marże sięgały czasem 30 procent netto. Wtedy, jeżeli nasze przychody zmalały o 5 procent, bo euro się osłabiło do złotego, czyli kurs spadł o 5 procent, to nie stanowiło wielkiego problemu. Często było nawet niezauważane. To według mnie podstawowy problem. Te czasy się skończyły z różnych przyczyn: koszt finansowania kapitału poszedł do góry, zmniejszała się liczba kontraktów, wydłużyły się procesy kontraktacji, trudniej zdobyć klienta, koszty inżyniera dalej pozostają wysokie, pomimo zmian, które wprowadziły oczywiście AI i copiloty. Jeszcze dodatkowo pojawiła się coraz większa zmienność walut, w tym umocnienie złotówki od 2022 roku, czyli od zakończenia czasów pandemii, gdzie złoty pozostawał sztucznie osłabiony. To pierwsza fundamentalna przyczyna. Druga przyczyna, i to nie będzie krytyka pod adresem naszych przedsiębiorców IT.
Rafał: To footbalist.
Adam: No tak, być może, ale to też środowisko pracy w takiej firmie, gdzie naprawdę każde stanowisko ma co robić. Tam się strasznie dużo pracuje. Ja tego doświadczam z menedżerami firm, właścicielami, founderami firm IT, gdzie wszyscy mówią: super, to jest temat, wpisujemy w book of work na październik przyszłego roku, dzwonimy, i oni dzwonią w październiku przyszłego roku, ale nie wcześniej, bo po prostu mają bardzo dużo na głowie, a godzina pracy jest bardzo wysoko wyceniana, więc muszą też sobie zrobić pewną gradację tych problemów, i ten problem ryzyka walutowego idzie stopniowo coraz wyżej. Stąd coraz więcej mamy rozmów w tym obszarze.
Rafał: Czy to się bardzo zmienia? W sensie, ta świadomość jest już szeroka i powszechna?
Adam: Zmienia się bardzo. Świadomość jest już wyraźna i duża. Jeszcze akceptacja do podjęcia działań nie jest największa. Oczywiście są różnice między firmami dużymi i małymi, ale to potrafi być zwodnicze. Znam duże spółki, które w ogóle nie zarządzają ryzykiem walutowym. Duże, to mam na myśli firmy o przychodach 100, 200, 300 milionów. Sam uczestniczyłem półtora roku temu w procesie wprowadzania polityki zarządzania ryzykiem w jednej z największych polskich spółek IT, gdzie przychody osiągnęły pół miliarda złotych, i dopiero wtedy temat został zaadresowany. Powiedziałbym, dziw, że tak późno, ale za to jak już został zaadresowany, to śmiało i skutecznie. Jest to nieodwracalny trend. Pracując z firmami IT, często przedstawiam proces, wiedzę, narzędzia i możliwości i staram się specjalnie nie cisnąć. Jeżeli ktoś mówi, że to nie ten moment, to wiem, że i tak się spotkamy najdalej za pół roku albo za rok, bo te firmy mogą się rozwijać skutecznie tylko za granicą. Oczywiście jest też segment krajowy, ale to zupełnie inna historia.
Czy ryzyko walutowe da się zabezpieczyć w SaaS i B2C?
Rafał: Mam jeszcze pytanie, które mnie nurtuje. Rozmawiamy o eksporterach i wyobrażenie w uszach naszych słuchaczy pewnie jest takie, że to firmy, które podpisują kilka, kilkanaście kontraktów, każdy duży, łatwo go wycenić, zabezpieczyć, przewidzieć. Upraszczam. A co w sytuacji, kiedy mamy eksportera, który eksportuje bity, i to może być na przykład SaaS, bo znam takie firmy, które mają 11, 12, 15 tysięcy klientów płacących tylko i wyłącznie w dolarach, a są z Polski, a w Polsce mają siedmiu klientów, więc ta ekspozycja jest na poziomie miliona, półtora miliona euro miesięcznie. Czy to jest coś, co mogą zaopiekować z tobą? Czy jesteś w stanie obsłużyć taki rodzaj sytuacji?
Adam: Jak najbardziej. Ryzyko walutowe jest ryzykiem walutowym i niczym się nie różni przykład pierwszy od drugiego. Co więcej, ten drugi to sytuacja dużo łatwiejsza do zabezpieczenia z punktu widzenia przewidywalności przepływów walutowych, bo jeżeli masz trzech klientów i z każdym masz po milion euro przychodów, i powiedzmy, że jeden ci ucieknie, kończy się współpraca, a ty zaplanowałeś ekspozycję walutową zgodnie z najlepszymi założeniami biznesowymi na 3 miliony euro, zabezpieczyłeś 70 procent, czyli 2,1 miliona, a znika ci jeden klient, to zostajesz z dwoma milionami, a transakcje walutowe zabezpieczyłeś na 2,1. To sytuacja, w której należy nieco ostrożnie zawiadywać współczynnikiem zabezpieczenia. Nie powinien wynosić 80 czy 75 procent, tylko bliżej pięćdziesięciu. W sytuacji, o której wspomniałeś, czyli B2C, wszelkich opłat bardziej rozdrobnionych, z subskrypcji, z opłat comiesięcznych od dużej masy klienta retailowego, kilku czy kilkunastu tysięcy klientów, nigdy nie jest tak, że nagle znika 30 procent rynku. To stopniowy proces. Można więc założyć większą przewidywalność tych przyszłych przepływów, czyli przychodów walutowych, i odpowiednio dopasować wyższy współczynnik zabezpieczenia.
Rafał: Fajnie, że o tym powiedziałeś, bo mi się wydaje, że w takich firmach ta świadomość jest jeszcze mniejsza. Jak masz e-commerce, który sprzedaje czasem za bardzo fajne pieniądze i te przychody są, to jest poczucie, że zabezpieczanie ryzyka walutowego to trochę spekulacja, jakieś kombinowanie.
Czy zabezpieczanie ryzyka walutowego to spekulacja?
Adam: Mój ulubiony komentarz, przepraszam, muszę wejść w logikę tego, o czym rozmawiamy. To mój ulubiony argument, jak ktoś mówi: ja się nie zabezpieczam, bo nie będę spekulował.
Rafał: Ja też to słyszałem w życiu, chociaż się tym nie zajmuję.
Adam: Otóż spekulacją jest niezabezpieczanie się. Zastanówmy się, co to jest spekulacja? To poddanie się ryzyku niewiedzy na temat przyszłego kursu walutowego, po jakim będziemy przeliczać nasze przyszłe przychody w przypadku eksportera, bądź koszty w przypadku importera. Zabezpieczenie zamyka nam to ryzyko, czyli jest odwrotnością spekulacji. To jest ten komentarz. Co do e-commerce, w Ebury jesteśmy chyba największym w Polsce operatorem cross-border e-commerce. Zajmujemy się też konstrukcją architektury płatniczej, w której rozliczamy przychody, czy to ze sklepów internetowych, czy z platform, i oczywiście zasada, o której mówiłem, się trzyma. Faktem jest, że nasz rynek firm e-commerce'owych nie ma jeszcze zbyt wielu dużych podmiotów, więc znowu trzeba wrócić do podstaw i zapytać, czy ja już jestem gotowy, czy moja wrażliwość na zmiany kursu jest istotna, jest duża, czy powinienem się tym na ten moment zajmować. Zasada miliona dolarów ekspozycji netto, jeżeli mogę poradzić, powinna być czerwoną flagą, która gdzieś tam powinna się zapalać.
Rafał: W sytuacji, którą mamy na rynku, nie tylko w Polsce, ale globalnie, gdzie marże wydają się raczej spadać, każde zabezpieczenie tej marży jest mega wartościowe, bo ja wychodzę z założenia, że kontrolujesz to, co możesz kontrolować, a reszta i tak na ciebie spadnie.
Adam: Dokładnie. Zabezpieczamy wiele ryzyk i z jakiegoś powodu to ryzyko walutowe wydaje się takie trudne, takie trochę niematerialne.
Rafał: Trzeba się znać.
Adam: Zabezpieczamy majątek firmy, zabezpieczamy się przed kradzieżą wartości intelektualnej, przed niewykonaniem kontraktu, i tego typu zabezpieczenia włączamy w całym spektrum naszej działalności jako przedsiębiorcy, co więcej płacimy za to, bo nic nie jest za darmo, a tutaj to schodzi na dalszy plan. Ale jak mówię, jestem umiarkowany, jak mówił Alan Greenspan, były szef Rezerwy Federalnej, który słynął z takich ezopowych odpowiedzi. Jak go zapytano, co myśli o życiu po śmierci, powiedział, że jeżeli chodzi o życie po śmierci, pozostaje umiarkowanym optymistą, aczkolwiek zdaje sobie sprawę z istniejących zagrożeń. Tak jakby go pytali o inflację. Ja też podobnie powiem, jeżeli chodzi o projekcję tych zasad zarządzania ryzykiem walutowym na naszych przedsiębiorców sektora małych i średnich multinationals.
Rafał: Czytałem kiedyś biografię Greenspana. Fantastyczne były tam wnioski i opowieści, jak on, lecąc samolotem, dowiedział się o zapaści na rynku nieruchomości w Stanach Zjednoczonych pod koniec 2007 roku. Niesamowity opis tego wszystkiego.
Adam: A propos jego języka: potrafił w jednym zdaniu powiedzieć coś, co rynki brały: aha, chyba będą podwyżki, na sto procent, nie, jednak nie będzie, i w trakcie trzech sentencji te zmiany następowały. Był poligonem dla pierwszych algorytmów wychwytujących zestawy słów, które tworzyły sugestie dla rynku walutowego: kup dolara lub nie kupuj dolara, sprzedaj dolara. To był pierwszy poligon, lata 2000, początek.
Rafał: Ciekawe, nie miałem o tym pojęcia. Teraz już jest AI, na tym wychowane, i analizuje pewnie miliard sygnałów w tym momencie.
Jakie błędy w ryzyku walutowym popełniają polscy przedsiębiorcy?
Rafał: Na sam koniec chciałem cię zapytać, bo dużo powiedzieliśmy o procesie, o ważności, o tym, jak to zacząć, i wydaje mi się to dużo łatwiejsze niż na początku rozmowy. Mam poczucie, że to jest do sięgnięcia, że to nie są jakieś finansowe Himalaje. Jak mi się biznes rozwija, to warto się tym zainteresować. Ale chciałbym jeszcze porozmawiać o błędach, na podstawie twojego doświadczenia, zanim wejdzie się w ten proces. To plan strategiczny, działanie taktyczne nie na miesiąc, dwa, tylko raczej na 8, 12, myślenie o ekspozycji netto, o wpływie na EBIT i tak dalej. Jakie są główne błędy w podejściu polskich przedsiębiorców do problemu ryzyka walutowego? Żebyśmy mogli to w jednej odpowiedzi uporządkować i ci, którzy muszą się tym zająć, wiedzieli, jakich błędów unikać.
Adam: Jasne, bardzo praktycznie. Tę listę można rozwijać bardzo długo, ale podam kilka wypowiedzi, myśli, z którymi często się spotykam i które są tymi błędami. Nie bierzcie tego do siebie, jeżeli je popełniliście, zawsze możecie zadzwonić do znajomego FX risk managera i naprawimy sprawę. Pierwszy to retroaktywne zarządzanie ryzykiem walutowym: podpisuję kontrakt na sprzedaż za granicę za milion dolarów w grudniu 2024. Kurs wynosi 4,10. Myślę sobie: dobrze, za pół roku dostanę 4,1 mln zł, zrealizuję fajną marżę. Jest okej, wygrałem kontrakt. Mijają 3 miesiące, kurs wynosi 3,70. Kurka wodna: cały zysk, marża i w ogóle może jeszcze idę w stratę. Wtedy idziemy do banku, do Ebury i pytamy, co tu można zrobić. No wtedy już niewiele. Przy mniejszych zmianach jeszcze trochę się da, przy takich dużych już nie. Musimy skleić te dwa elementy: jeżeli otwieramy ryzyko walutowe, od razu szukajmy rozwiązania ograniczenia tego ryzyka, przynajmniej w istotnej części. Nie czekajmy. Z tym związany jest drugi element, gdzie często słyszę: dobra, poczekajmy na lepszy kurs, bo na pewno będzie lepszy. Będzie kiedyś lepszy, ale w międzyczasie może być też gorszy, i tak naprawdę nie wiadomo. Chcesz żyć, przedsiębiorco, w świecie niewiadomej, po co, skoro tę niewiadomą można przynajmniej w istotnej części, równej współczynnikowi zahedżowania, zamknąć. A dlaczego czekamy na lepszy kurs? Bo posługujemy się opiniami. Opieranie biznesu na opinii, na pewno dolar będzie droższy, powiedział mi sąsiad, który uważał, że na pewno będzie droższy, bo importuje samochody ze Stanów Zjednoczonych, to droga donikąd. Bardzo często wyrabiamy sobie na podstawie rozmów, różnych opinii wiedzę czy przekonanie co do rynku, który, jak na początku naszej rozmowy powiedzieliśmy, jest absolutnie nieprzewidywalny i poddany wielu czynnikom, których nie można kontrolować. Ważnym elementem jest też to, co już wybrzmiało: wpływ wrażliwości faktycznego wyniku firmy. Przecież nie prowadzimy firmy po to, żeby mieć duże przychody, tylko po to, żeby po pokryciu kosztów mieć zysk i zarabiać dobre pieniądze. Jeżeli zmiana kursu walutowego wpływa na nasz potencjalny przyszły zysk w sposób gwałtowny, to reagujmy tym mocniej, bo można się naprawdę dużo narobić, dużo kontraktów napodpisywać i niewiele z tego mieć, a jeszcze położyć firmę. I jeszcze raz zachęcam do uporządkowania tych procesów. Czy pracujecie, czy zarządzacie firmą małą, średnią czy dużą, można to naprawdę skutecznie, sprawnie i stosunkowo prosto, dla firm, które nie posiadają odpowiednich zasobów w funkcji dyrektora finansowego, kontrolera finansowego i tak dalej, wdrożyć. Mam też formaty polityk, procedur zarządzania ryzykiem walutowym dla mniejszych, średnich, dużych firm, to wynik mojej wieloletniej pracy, i zawsze w pierwszym punkcie takich zasad jest zasada, że informujemy całą firmę. Włączamy nie tylko ludzi od finansów, od eksportu czy importu, ale całą firmę, i szerzymy wiedzę, że my żyjemy na ryzyku walutowym, że ta firma opiera się o handel międzynarodowy i nasz wynik zależy od tego, jak wszyscy będziemy dobrze komunikować się w tym zakresie. Firma powinna ogłosić wszystkim, nie tylko tym pełniącym odpowiednie funkcje w tym procesie, ale także wszystkim pozostałym, że ryzyko walutowe to jest nasz daily bread i z nim będziemy sobie wspólnie wszyscy radzić.
Rafał: Dzięki. Pomyślałem o kwestii komunikacji w organizacjach, nie tylko takich dużych rzeczy, ale też zmian, strategii, celów. To też olbrzymia rzecz, temat na osobną rozmowę, bo tu jest wiele do zrobienia i w ogóle transparentności w firmach. Często się z tym spotykam, że tej transparentności nie ma.
Zakończenie rozmowy i polecajka
Rafał: Bardzo ci dziękuję za opowiedzenie o rynku finansowym w przystępny sposób, bo jestem przekonany, że po wysłuchaniu tej rozmowy będzie dużo łatwiej w to wejść nie tylko mi, ale też osobom, które w ogóle o tym nie myślały. Gdybyśmy chcieli poszerzyć swoją wiedzę, zakładam, że znajdziemy cię na LinkedInie i można tam do ciebie pisać. Twój profil podlinkuję. Czy jest jeszcze jedno miejsce, gdzie występujesz albo piszesz, albo gdzie cię można złapać?
Adam: Jeżeli chodzi o sam sektor IT, jestem partnerem profesjonalnym i głównym kontaktem Ebury w zakresie Stowarzyszenia SODA, IT Corner. Jestem też partnerem profesjonalnym Stowarzyszenia IT Ukraina. Jestem od niedawna dumnym członkiem, dziękuję za przyjęcie do grona absolwentów MBA przy Polskiej Akademii Nauk. Tam też mam nadzieję, że niedługo będę miał okazję się realizować, dzieląc się wiedzą. Zapraszam na mój LinkedIn i napiszcie. Nie bójcie się. Uwielbiam się dzielić wiedzą, w sposób bardzo przystępny, bardzo prostym językiem. Wielkie dzięki za okazję do podzielenia się, Rafał, na twojej cudownej platformie.
Rafał: Dzięki, naprawdę przyjemność po mojej stronie, bo serio sam byłem ciekawy, jak to wygląda, i jak już wspomniałem parę razy, wygląda to łatwiej, niż mi się wydawało, więc petarda. Na sam koniec: często pytam moich gości o jakąś polecajkę. Nie musi być w temacie finansowym. Jeżeli masz jakąś książkę, którą warto przeczytać, jakiś podcast, blog czy cokolwiek innego, gdzie moglibyśmy odesłać naszych słuchaczy, żeby poszerzali swoją wiedzę, zapraszam cię do podzielenia się.
Adam: Ja czytam tylko historię, przy czym historię wszystkiego, więc zwykle czytam jakieś 5 książek naraz. W chwili obecnej czytam fantastyczną historię Afryki, od trzech tysięcy lat do teraz. Jeżeli chodzi o obszar finansowy, nie polecę jednej książki, bo ta dziedzina jest już tak rozbudowana, że ciężko byłoby jednego autora polecić. Czytajcie historię, dlatego że wszystko już było. To się tylko powtarza w nowym wydaniu, coraz ładniej opakowane. Może trochę przyspiesza, ale wszystko już było, jak to się mówi na rynku walutowym: what goes up must go down.
Rafał: W kontekście historii pociągnę cię za język. To nie jest moje powiedzenie, ale bardzo mi przypadło do gustu: nie warto do końca rozmawiać z ludźmi, którzy nie znają historii, o tym, co będzie, co było i co jest teraz, bo to są ludzie, którzy jakby urodzili się wczoraj. Jestem fanem książek historycznych, wkręcony jestem na maksa. Wspomniałeś o Afryce, może podasz tytuł.
Adam: To „Historia Afryki”, autor Meredith. Fantastycznie napisana, czyta się jak kryminał. Dowiadujemy się, co na tym wielkim kontynencie się działo, gdzie my robiliśmy tutaj w Europie różne inne dziwne rzeczy, i dochodzimy do wniosku, że do 1500 roku było mniej więcej podobnie: cały czas wszyscy się ze sobą naparzali, tłukli, próbowali zbudować sobie jakieś normalne życie. Później to się oczywiście rozjechało, Europa z Afryką, ale polecam, bo to fantastyczna książka. Lubię książki historyczne, ale nie nudne, a tu się czyta jak kryminał.
Rafał: Dziękuję za tę polecajkę. Na pewno ją wrzucę, też na swoją listę, która jest długa, ale już się nie mogę doczekać, bo zawsze się śmieję, że po „Pożegnaniu z Afryką” Karen Blixen jestem też wkręcony w ten kontynent i często czytam o różnych krajach, żeby się dowiedzieć więcej. Jeszcze raz bardzo ci dziękuję. To była przyjemność i mam nadzieję do następnego razu.
Adam: Oczywiście, będziemy w kontakcie. Pozdrawiam was wszystkich. Dzięki i zabezpieczajcie ryzyko walutowe. Bądźcie świadomymi użytkownikami tego fantastycznego zjawiska, jakim jest zmienność kursu walutowego.
Rafał: Dzięki, wszystkiego dobrego.
Posłuchaj i obejrzyj
Ta sama rozmowa w Twojej ulubionej aplikacji.
Pełny, zredagowany transkrypt jako plik Markdown, z opisem gościa i cytatami.
Wróć do góry